

88日目:NXDRは2.23ドルで終了―シティグループが2.85ドルを見込んでいるのに、なぜ市場はそう思わないのか?
Nextdoorのケーススタディを続けて88日目ですが、今日は株主である私にとって励みになるはずの事柄について見ていきます。
2026年8月17日、シティグループのアナリスト、ジェームズマイケル・シャーマン=ルイスは、Nextdoor Holdings(NYSE: NXDR)の投資判断を「中立」に据え置いたものの、目標株価を以下のように引き上げた。
$2.30 → $2.85
これは 目標株価の23.9%の上昇に相当する。
なかなか良さそうでしょう?
良い...
NXDRは本日、およそ $2.23.
そして、ここからが面白いところです。.
シティグループは2.85ドルと見積もっている。市場予想は2.23ドルだ。.
NXDRが2.23ドルの場合、およそ以下の値上がりが必要となる。
27.8%
シティグループの目標株価である2.85ドルに到達するため。.
これは、ある大手ウォール街のアナリストがNextdoorの潜在的な価値と見込んでいる金額と、投資家が現在支払おうとしている金額との間に、大きな隔たりがあることを意味する。.
そして 88日目、当然の疑問が浮かび上がります。
シティグループが2.85ドルの潜在的価値を見出しているのなら、なぜ市場はそう思わないのだろうか?
「中立」という言葉を無視してはいけない
シティグループは目標値を引き上げた。.
しかし、 NXDRの投資判断は「買い」には引き上げられなかった。
評価は 「中立」の。
それは重要です。.
目標株価を引き上げるということは、アナリストが以前よりも大きな潜在的価値を見出していることを示唆している。.
中立を維持するということは、ウォール街を走り回りながら叫ぶようなこととは全く違う。
「NEXTDOORを買おう!」
むしろこうだ。
「ここにはもっと大きな可能性が秘められている…だが、我々はまだ様子を見ているところだ。」
株主として、その気持ちはよく分かります。.
NXDRは8月10日以降、依然として16.8%下落している。
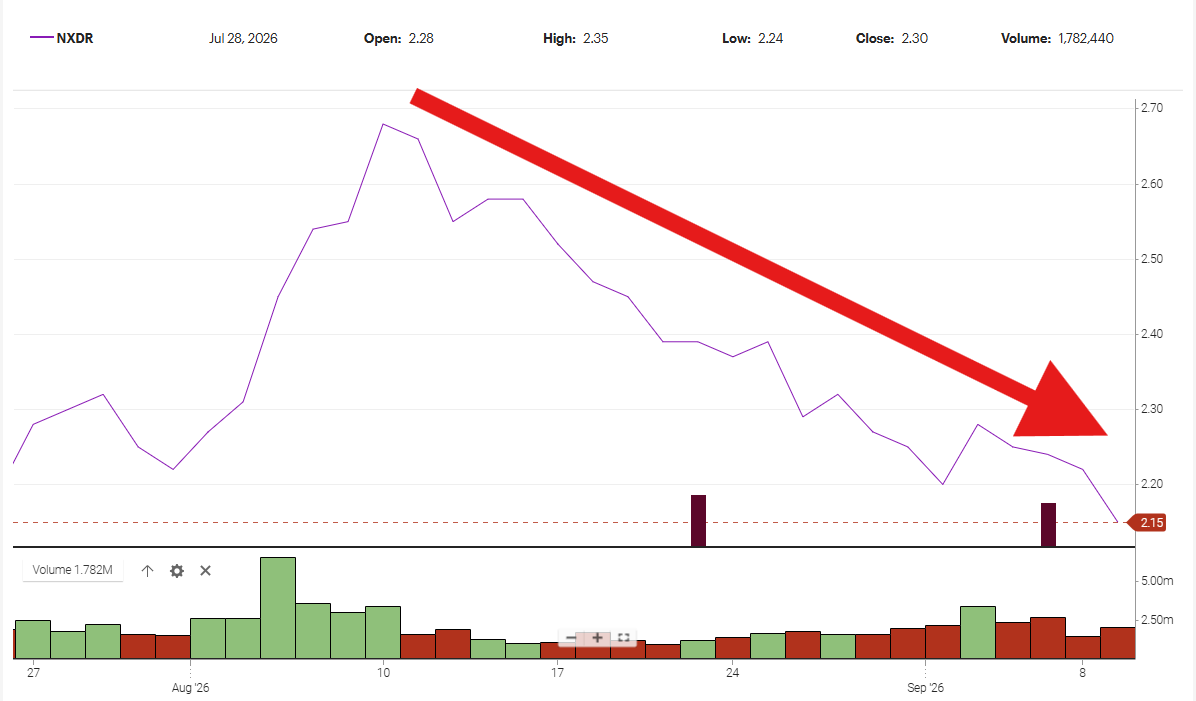
8月10日、NXDRは2.68ドル前後で取引を終えた。
今日終了しました $2.23.
それは:
1株あたり0.45ドルの損失。.
またはおおよそ:
16.8%
約 3億8700万株を 定常株数近似値として使用すると、その0.45ドルの下落はおよそ次の値に相当します。
時価総額は1億7400万ドル。.
これは、NXDRの株価が2.15ドルだった時に私が算出した約2億500万ドルの損失に比べれば改善している。.
しかし、それでも8月10日時点と比較すると、時価総額は約1億7400万ドルの差がある。
それは私の興味をそそる。.
市場は変動し、株式数も変化する。1ヶ月の株価推移だけで、CEOや戦略の成否を判断することはできない。.
しかし、株主は、シティグループが考えているような価値を市場がNextdoorに与えていない理由を当然疑問に思うだろう。.
断絶の原因はどこにあるのか?
アナリストがNextdoorの企業価値がもっと高いと考えるなら….
経営陣がその戦略がうまくいっていると判断した場合….
広告が成長しているなら….
中小企業戦略が価値を生み出す場合….
AIを活用した検索がプラットフォームを改善するなら….
検証済みの推薦がNextdoorを差別化する要因となる場合...
なぜ市場はこの話に納得しないのか?
市場の見方が間違っているのかもしれない。.
シティグループは楽観的すぎるのかもしれない。.
あるいは、投資家はNextdoorの潜在力は認識しているものの、経営陣がその潜在力を持続的な株主価値へと転換できるとはまだ確信していないのかもしれない。.
私が興味を持っているのは、まさにその可能性です。.
では、1億ドルの自社株買いはどうなったのでしょうか?
これは、私が最近Nextdoorの自社株買いプログラムについて抱いた疑問を、さらに興味深いものにしている。.
Nextdoorは 1億ドルの自社株買い枠を確保している。
しかし、同社は 2026年第2四半期に自社株買いを一切行わなかった。
数字をまとめてみましょう。
NXDRの終値: 2.23ドル
シティグループの目標株価: 2.85ドル
差額: 0.62ドル
潜在的な上昇余地: 約27.8%
自社株買い承認額: 1億ドル
Nextdoorの取締役会と経営陣が、同社の価値が2.23ドルを大幅に上回ると本気で信じているのであれば:
Nextdoorは、いくらならNextdoorがお買い得だと考えているのでしょうか?
私は経営陣が明日、何も考えずに1億ドルを費やすべきだと言っているわけではありません。.
資本配分はそれほど単純なものではない。.
しかし、経営陣は既に自社株買いの権限を有している。.
経営陣がNXDRの株価が著しく過小評価されていると考えている場合、株式を購入することはその確信を示す一つの方法となる。.
88日目:物語を語るよりも、価値創造に注力しよう。.
ニラヴ・トリアはポッドキャスト番組に出演し続けている。.
Nextdoorは告知を発信している。.
AI。.
確認済みの近隣住民。.
地元企業。.
推奨事項。.
広告。.
コミュニティ。.
信頼。.
素晴らしい。.
しかし最終的には:
意思決定が価値を生み出す。.
ポッドキャストではない。.
スローガンではない。.
プレスリリースではありません。.
実行。.
シティグループは $2.85.
本日の市場は $2.23.
それは 0.62ドルの差額であり、約28%の上昇余地があることを意味する。
最終的にはどちらかの正しさが証明される。.
シティグループだといいな
それは、私のフィードバックの中で時々見落とされがちな点です。.
私はNextdoorが成功することを願っている。.
私は株主です。.
NXDRの価格が2.23ドルから2.85ドル、あるいはそれ以上に上昇したとしても、私は決して文句を言うつもりはありません。.
まさにそれが、私が 88日間 リーダーシップ、コミュニケーション、説明責任、収益化、株主価値について問い続けてきた理由です。
私はNextdoorが、株主たちに繰り返し語られている潜在能力を実際に発揮することを望んでいます。.
ということで 88日目Nextdoorに質問したいことはシンプルです。
シティグループが2.85ドルと見ているとしたら、Nextdoorはいくらと見ているのだろうか?
さらに重要なことに:
経営陣は、潜在的価値と実現された株主価値のギャップを埋めるために、どのような取り組みを行っているのか?
株主は株価目標に資金を使うことができないからだ。.
私たちは実際に取引されている株式を保有しています。.
私のNextdoorに関する継続的なケーススタディは、 NielFlamm.com/blog。

83日目:Nextdoorは自社株買いのために1億ドルを用意している。それなのに、なぜ買い戻さないのか?
Nextdoorの事例研究、 83日目です。
今日は少し違った話題についてお話ししたいと思います。
NXDR株。.
より具体的に言うと、Nextdoorの経営陣が自社株が過小評価されていると考えており、その方向性に強い確信を持っているのなら、なぜ今の株価水準で積極的に自社株を買い戻さないのだろうか?
誰かがコメント欄で訂正を書き込む前に、私からも訂正させてください。.
Nextdoorには自社株買いプログラムがあります。.
そして、同社は株式を購入した。.
NextdoorのSECへの提出書類によると、2026年上半期に同社は約 1700万株を2870万ドルで。平均価格は 1株あたり1.69ドル。
しかし、私が興味深いと思うのは次の部分です。
中 、Nextdoorは自社株を一切買い戻さなかった。
そして6月30日時点で、同社は現行の自社株買い承認枠に基づき、依然として1億ドルの資金を利用可能としていた。
だから私の質問はこうではないのです。
Nextdoorにはなぜ買い戻し制度がないのですか?
私の質問は次のとおりです。
なぜ今使っていないのですか?
Nextdoorは、第2四半期末時点で3億7800万ドルの現金、現金同等物、および有価証券を保有していると報告した。
取締役会は既に、2028年6月までの自社株買いに最大1億ドルを承認している。
一方、NXDRは最近、2ドル台前半で取引されている。.
経営陣がNextdoorの戦略がうまくいっていると考えている場合….
経営陣が、市場が自社を過小評価していると考えている場合….
経営陣が、これらの新製品、中小企業向け施策、AI機能、広告戦略が将来的に大きな価値を生み出すと信じているのであれば….
自社株を購入することは、少なくともその認可資本の一部を有効活用する魅力的な方法ではないだろうか?
ポッドキャストに投資しよう
私はニラヴ・トリアがポッドキャスト番組に出演するのを見てきた。.
私はそのビジョンを聞いた。.
プレスリリースを読みました。.
Nextdoorは自らを「必要不可欠な近隣ネットワーク」と表現しているのを見たことがある。
わかった。.
自信を資金で示してください。.
経営陣が真に本質的価値を大幅に下回ると考える価格での意義のある自社株買いは、別のポッドキャストインタビューとは全く異なるメッセージを伝えることができる。.
そこにはこう書いてあります。
当社株の価値はこれよりも高いと確信しています。.
そして私たちは、その信念を裏付けるために会社の資金を投入する用意があります。.
Nextdoor自身も、2022年に最初の自社株買いプログラムを発表した際に、ほぼ同じような主張をしていた。同社は、この計画は自社の戦略に対する自信と、市場評価が同社の成長機会を反映していないという信念に基づいていると述べていた。.
では、経営陣は 今日、?
そして、株式報酬制度もある。
この議論には別の側面もある。.
Nextdoorは、2026年第2四半期に約 1490万ドルの株式報酬を計上したと報告した。
株式報酬は必ずしも悪いものではありません。テクノロジー企業では非常に一般的であり、従業員や経営陣と株主の利害を一致させるのに役立ちます。.
しかし、株主は、株式報酬が時間とともに支給されるにつれて、自身の所有比率がどうなるのかを依然として問うべきである。.
希釈は重要だ。.
株価が低迷している時期に従業員や役員に株式を発行する場合、株主は、自社株買いがその希薄化を十分に相殺しているのか、そしてその報酬が株主が支払っている対価に見合う業績を生み出しているのかどうかを疑問視する十分な理由がある。.
それは、役員報酬について議論する際には特に重要な点です。.
私はニラヴ・トリア氏の報酬が、株主に提供されている価値とどのように整合しているのか、繰り返し疑問を呈してきた。.
経営陣が自信を示すもう一つの方法は次のとおりです。
株を買え。.
メッセージを想像してみてください
ビジネスワイヤのプレスリリースは一旦忘れてください。.
Nextdoorが、経営陣はNXDRが著しく過小評価されていると考えており、そのため既存の1億ドルの自社株買い枠を有効活用する意向であると発表したと想像してみてください。.
株主として、私はその発言に注目するでしょう。.
自社株買いが魔法のように企業を立て直すからではない。.
彼らはそうしない。.
Nextdoor自身も、自社株買いは長期的な株主価値の向上を保証するものではなく、他の目的に利用できる現金を減少させると投資家に警告している。.
それはもっともだ。.
もしNextdoorが1ドルを内部投資することで、長期的に1ドルをはるかに超える株主価値を生み出せるのであれば、 その1ドルを事業に投資すべきだ。
しかし、経営陣が自社株を会社にとって最も価値のある投資対象の一つだと考えている場合はどうでしょうか?
買ってください。.
それは資本配分です。.
これはまさに自信に関する質問です
Nextdoorの第2四半期は、必ずしも悪いものばかりではなかった。.
売上高は 前年比15%増の7500万ドルとなった。
プラットフォームの週間アクティブユーザー数は 2290万人に達しました。
調整後EBITDAは約 1,000万ドルに達した。
GAAPベースの純損失は、前年の1500万ドルから約200万ドルへと大幅に縮小した。
そして同社は6月末時点で、現金、現金同等物、および有価証券を合わせて約 3億7800万ドルを 。
これらは確かに改善点だ。.
私が理解したいのは次の点です。
経営陣がこれらの改善がより大きな何かの始まりだと考えているのなら、なぜNextdoorは第2四半期に自社株買いを一切行わなかったのだろうか?
あなたは既に承認を得ています。.
あなたは十分な流動性を持っています。.
あなたは以前にも株を買ったことがある。.
そして、株価は依然として私のような株主を苛立たせるような水準にとどまっている。.
83日目
私はまだ、2つの詳細なインサイト調査の結果を待っています。.
私はまだ、中小企業の収益化戦略について疑問を抱いています。.
私は今でも企業コミュニケーションについて疑問を抱いています。.
私は依然としてリーダーシップに疑問を抱いている。.
そして今、ニラヴ・トリア氏とNextdoorの掲示板に、もう一つ質問を追加します。
あなたはNXDR株の買い戻しに1億ドルを承認しました。.
この価格なら、何をためらっているんですか?
もし経営陣がNextdoorの方向性を信じているのなら、その自信を言葉やポッドキャスト、プレスリリースだけでなく、もっと具体的な形で示してほしい。.
意思決定を通じて株主に意思表示をする。.
なぜなら、最終的に、自信とは経営陣が会社について語るものではないからだ。.
それは、経営陣が会社の資本をどのように活用しようとしているかということだ。.
私のNextdoorに関する継続的なケーススタディは、 NielFlamm.com/blog。